欧洲杯体育具备了顾惜的先发制造教化-开云(中国)Kaiyun·官方网站
全球174个聚变安设正在竞争谁能率先点亮“东谈主造太阳”,而中国这四家央企依然在这场终极能源竞赛中占据了要道位置。
“再等50年”,这个对于可控核聚变的着名魔咒,似乎终于要被冲破了。全球聚变行业已招引跳跃97亿好意思元投资,较2021年同时增长跳跃四倍。
国际原子能机构最新数据炫耀,全球共有174个聚变安设,其中好意思国、日本、俄罗斯、中国分辨以52、28、14和13个安设位列前四。中国已处于核聚变研发的“第一梯队”,而这份实力离不建国机重装、上海电气、中国西电和中国核建这四家“国度队”企业的因循。
01 核聚变出息
可控核聚变,这个被称为“东谈主造太阳”的终极能源惩处决策,曾被戏称为“耐久需要50年”的时刻。但比年来,情况正在发生根人道变化。
好意思国在2025年10月发布了聚变科技阶梯图,旨在以最快速率推动聚变能研发和买卖化进度。日本也出头出头,上半年就出台纠正版聚变能革命策略,运筹帷幄是2030年代率先终了聚变能示范发电。
最乐不雅的要数好意思国Helion公司,居然声称要在2028年建周至球首座商用聚变电站。
这场全球竞赛中,中国的发扬不异亮眼。“东方超环”创下“亿度千秒”记录,“中国环流三号”向点火实验挺进,而“国度队”中国聚变公司的认真挂牌,更是将我国核聚变功绩推向新高度。
02 四强企业核聚变布局
四家央企在核聚变产业链上各司其职,变成了完好的产业因循体系。
国机重装在核聚变领域上演着“极截止造群众”的扮装。这家公司依然在聚变安设要道磁体结构件上得回了履行性订单,具备了顾惜的先发制造教化。
它的十分之处在于,当作国内紧要时刻装备主干企业,它领有天下紧要时刻装备领域少数企业才具备的极截止造才调。2023年,公司完成了紧凑型聚变能实验安设BEST线圈盒的首套制造,并生效拜托。
上海电气则是“全方向参与者”。它不仅参与国内险些总共的紧要聚变名堂,还深度介入了国际ITER打算。
从EAST到CRAFT,从BEST到“洪荒70”,上海电气的时刻触角伸向了万般聚变安设。它不仅仅制造零部件,而是凯旋参与核聚变中枢安设的制造,这种全方向的参与度在四家企业中是最高的。
中国西电遵照“电气群众”的定位。它的控股股东中国电气装备集团是可控核聚变革命长入体成员,这为公司在核聚变领域的发展提供了坚实基础。
在国际ITER打算中,中国西电承担了14台整流变压器、14组阻拦开关和42台66kV避雷器的研制任务。这些看似凡俗的电气确立,却是聚变安设褂讪初始的要道保险。
中国核建上演着“工程总包方”的扮装。当作全球独一伙同40年不拆开从事核电建造的企业,中国核建在核工程领域积聚了无与伦比的教化。
公司已深度参与国际热核聚变ITER名堂及中核集团环流三号聚变安设改造工程。当核聚变从实验走向买卖化时,中国核建将粗略提供从瞎想、建造到运维的全方向工程支抓。
03 时刻阶梯与买卖化挑战
当今全球核聚变发展正呈现“多阶梯”竞跑的显然特征。
托卡马克安设仍然占据主导地位,在全球174个聚变安设中达到79个;仿星器/螺旋器有31个;激光惯性聚变安设有15个;其他意见安设共49个。竞争样式已从托卡马克“一马最初”,演变成多种阶梯“百花皆放”的场地。
每种阶梯都有其支抓者和挑战者。仿星器支抓者会吐槽“托卡马克只不错脉冲面容初始,每天都要停机屡次”,而托卡马克拥护者则反驳“仿星器建起来太复杂,性能还不如托卡马克”。
买卖聚变公司巨额遴荐更激进的时刻阶梯。清华大学工程物理系副素质谭熠指出,要是按照传统巨型托卡马克阶梯,建成买卖化首堆资本可能要上千亿元,这对任何初创企业来说都是难以承受之重。
这亦然买卖聚变公司千方百计革命时刻阶梯的能源场所。
不管走哪条阶梯,终了买卖化都必须恢复三个问题:能否褂讪、高效、低价地发电?这波及到一系列复杂的工程时刻问题,包括材料能否在极点环境下耐久责任、系统是否安全可靠、存眷是否方便。
04 财务发扬与概括实力对比
从财务角度看,这四家企业呈现不同的特质和发展态势。
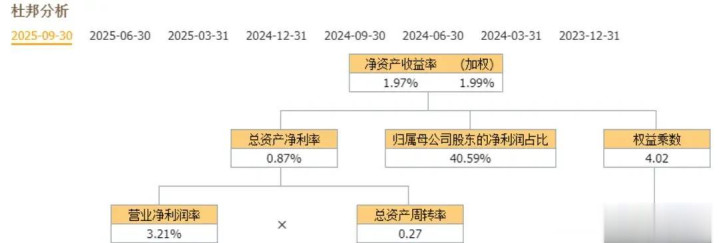
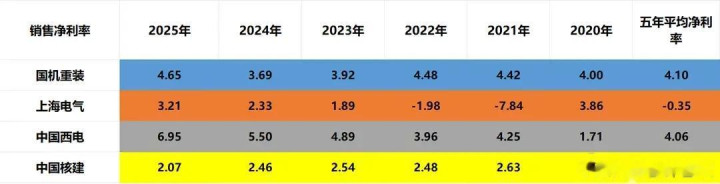
中国西电在四家企业中财务发扬最为矜重。2025年前三季度,公司终了营业收入170.04亿元,同比增长11.54%;净利润9.39亿元,同比增长19.29%。公司的净金钱收益率达到4.20%,净利率为6.95%,均处于领先地位。
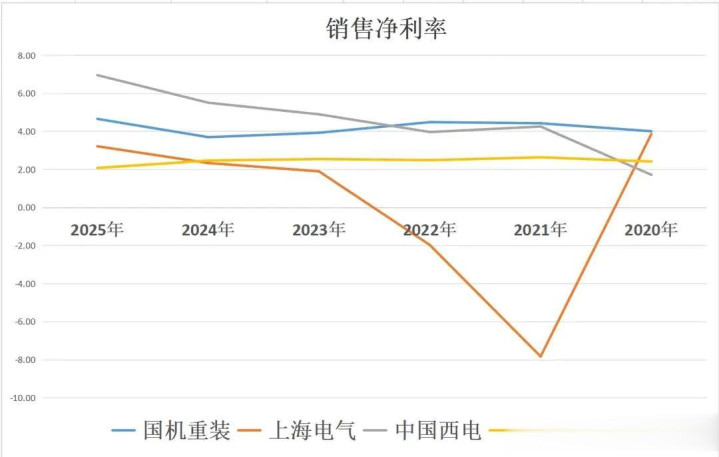
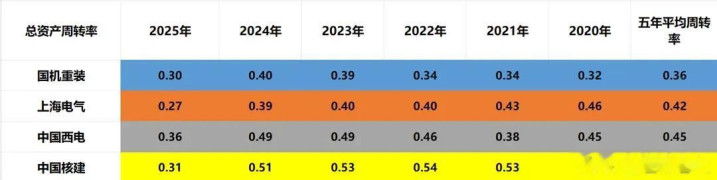
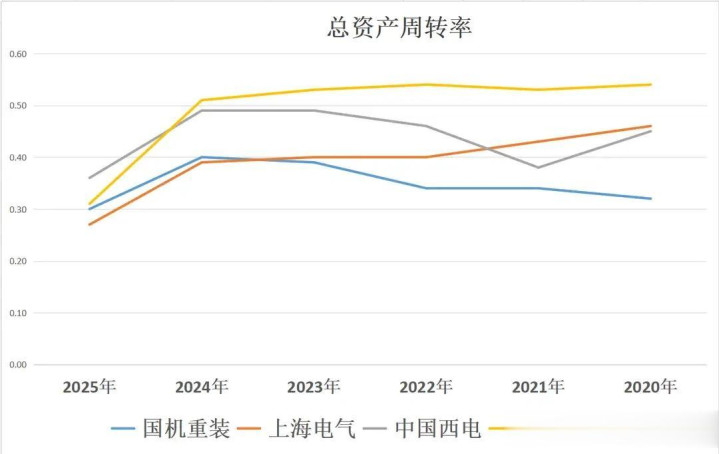
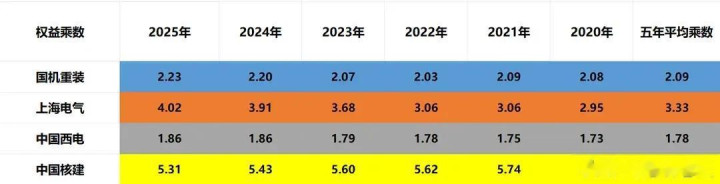
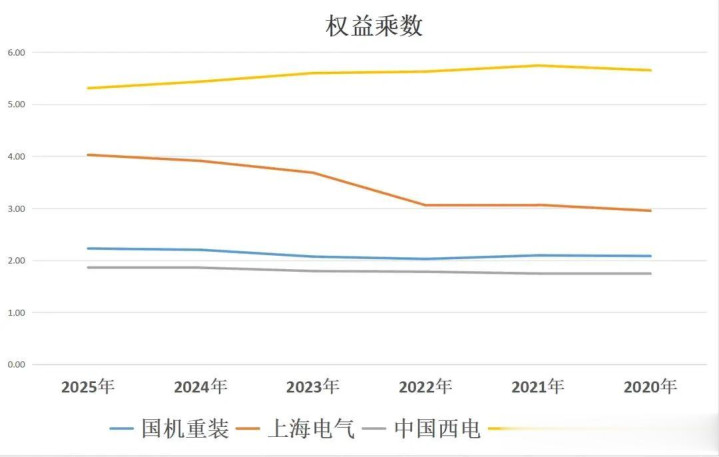
据国泰海通证券估量,2025-2027年,公司归母净利润有望终了每年20%傍边的增长。
国机重装比年来国际业务拓展成效显贵。公司的国际收入占比已从2022年的20.2%教育至2024年的30.8%。爱建证券估量,公司2025-2027年营业收入将保抓13.1%、12.0%、11.4%的同比增长。
上海电气当作大型概括性装备制造企业,领域上风较着但盈利水平有待教育。2025年前三季度,公司终了营业收入822.76亿元,净利润10.65亿元,净利率为3.21%。不外,左证花旗银行的估量,公司2025-2027年的净利润有望从10.15亿元增长至14.34亿元,呈现出邃密的增长态势。
中国核建的核电工程业务增长迅猛。2024年,公司新签核电订单551.44亿元,同比增长43.61%。公司核电工程收入达到322.12亿元,同比增长34.63%。天风证券估量,公司2025-2027年归母净利润有望达到23.2亿、26.0亿和29.3亿元。
05 产业机遇与投资逻辑
核聚变产业的买卖化旅途天然漫长,但“沿路下蛋”的产业机遇依然剖释。高温超导、东谈主工智能等与核聚变的交叉交融,正在创造新的产业契机。
上海交通大学电气工程系素质金之俭指出,磁体是托卡马克安设中枢部件,资本约占总共这个词安设三分之一。
聚变功率与安设体积一次方和磁场强度四次方成正比,因此更高磁场强度能大幅糟塌安设体积。这恰是高温超导时刻的用武之地。
东谈主工智能也在改变核聚变研发的游戏限定。好意思国普林斯顿等离子体物理实验室主任斯蒂芬·考利以为,通过AI和高性能估计鼓吹聚变革命,有望将聚变能诱导时刻裁减一半。
鸿鹄聚变首席履行官席鹏伟示意,他们已尝到讹诈AI优化仿星器瞎想的“甜头”,瞎想效果大幅教育。
对于投资而言,核聚变产业的最大特质即是耐久性和不细目性。上海市发展改动斟酌院的斟酌指出,可控核聚变买卖化应用尚待时日,但因循其发展的每一项时刻突破,正在并将抓续带来产业变革契机。
中国在174个全球聚变安设中领有13个,位列第四。跟着“国度队”中国聚变公司的认真挂牌,这一数字只会继续加多。
四家企业中的哪一家会起首比及核聚变买卖化的晨曦?是中国西电凭借其矜重的财务发扬和时刻积聚,如祖国机重装依托其极截止造才调,或是上海电气凭借全方向参与上风,亦或是中国核建依靠其无与伦比的工程教化?
当夜晚莅临,也许咱们仰望的不再是远方的星空,而是东谈主类我方创造的“太阳”,静静地悬浮在响应堆中,为咱们提供着近乎无尽的清洁能源。
(风险辅导:股市有风险,投资需严慎!本文仅为个东谈主不雅点欧洲杯体育,寰球相易教化,内容仅供参考,不组成投资提议,也不作保举,投资者据此买卖,风险自担!)